La falsa salvaguarda de las pólizas de crédito
La póliza de crédito es el producto estrella de financiación utilizado en las pymes, lo cual es entendible debido a su facilidad de uso y la tranquilidad que transmite poder usarla como si fuese una cuenta corriente. Esto mismo también puede ser la tumba de una empresa mal gestionada, no debemos olvidar que es un producto financiero y, como tal, exige control, medición y un uso basado en cubrir una necesidad.
Hace poco, hablando con un cliente sobre su empresa, nos hizo un comentario en relación con su póliza: “Yo pido todo lo que puedo. Y si pudiese pedir más, también lo pediría.” En este sentido, aunque entendemos que tener financiación disponible da seguridad, el problema es que muchas veces confundimos tener capacidad de financiación con necesitar financiación.
Eso no quiere decir que la póliza de crédito sea un mal producto, ni mucho menos. De hecho, hay situaciones donde nos parece difícil encontrar algo más cómodo, pero no siempre es la herramienta que mejor encaja para financiar el circulante de la empresa.
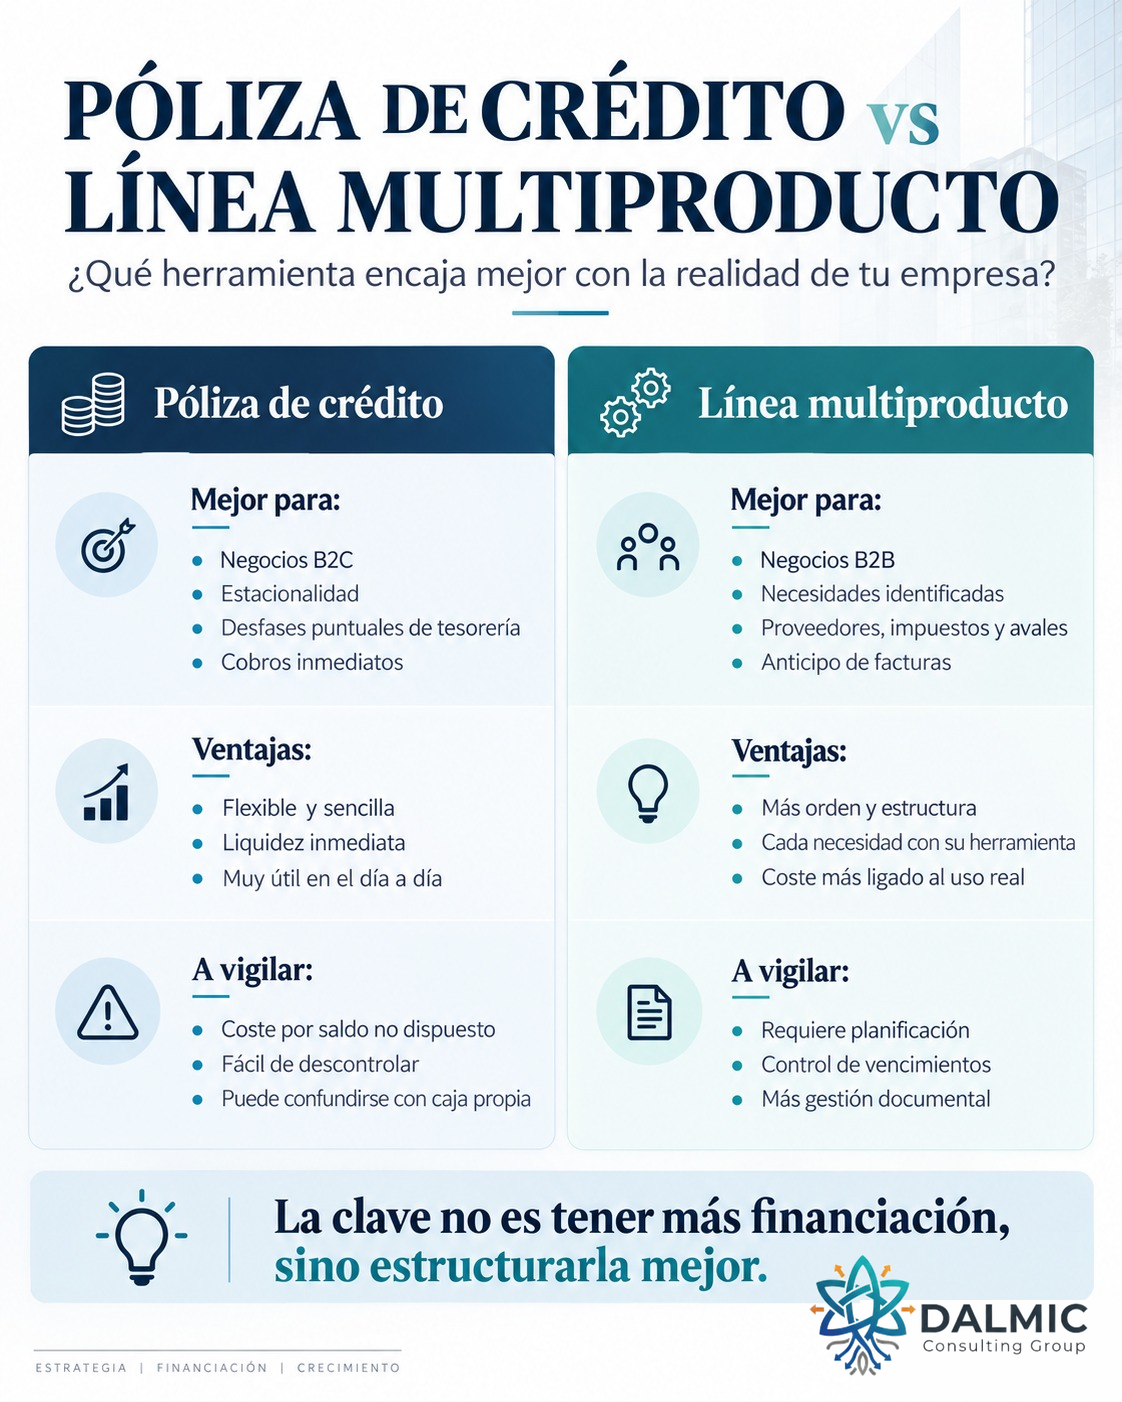
Si pensamos, por ejemplo, en negocios B2C con una estacionalidad importante (hostelería, turismo, comercios locales), son empresas que a lo largo del año tienen que soportar varios meses con un flujo de gastos superior a sus ingresos, hasta llegar a su temporada fuerte donde equilibran la caja. En estos casos, una póliza funciona casi como una cuenta corriente, permitiendo disponer de liquidez con bastante libertad, utilizando lo que necesitas, cuando lo necesitas, y reduciendo el saldo cuando llega la temporada buena.
Es un producto sencillo, flexible y muy útil, pero su problema es precisamente ese. Si tenemos una póliza de 150.000 € y hemos dispuesto 80.000 €, es muy fácil mirar los 70.000 € restantes como dinero disponible, olvidándonos de que no es nuestro dinero y de los costes que lleva asociados.
La alternativa de las líneas multiproducto o multirriesgo
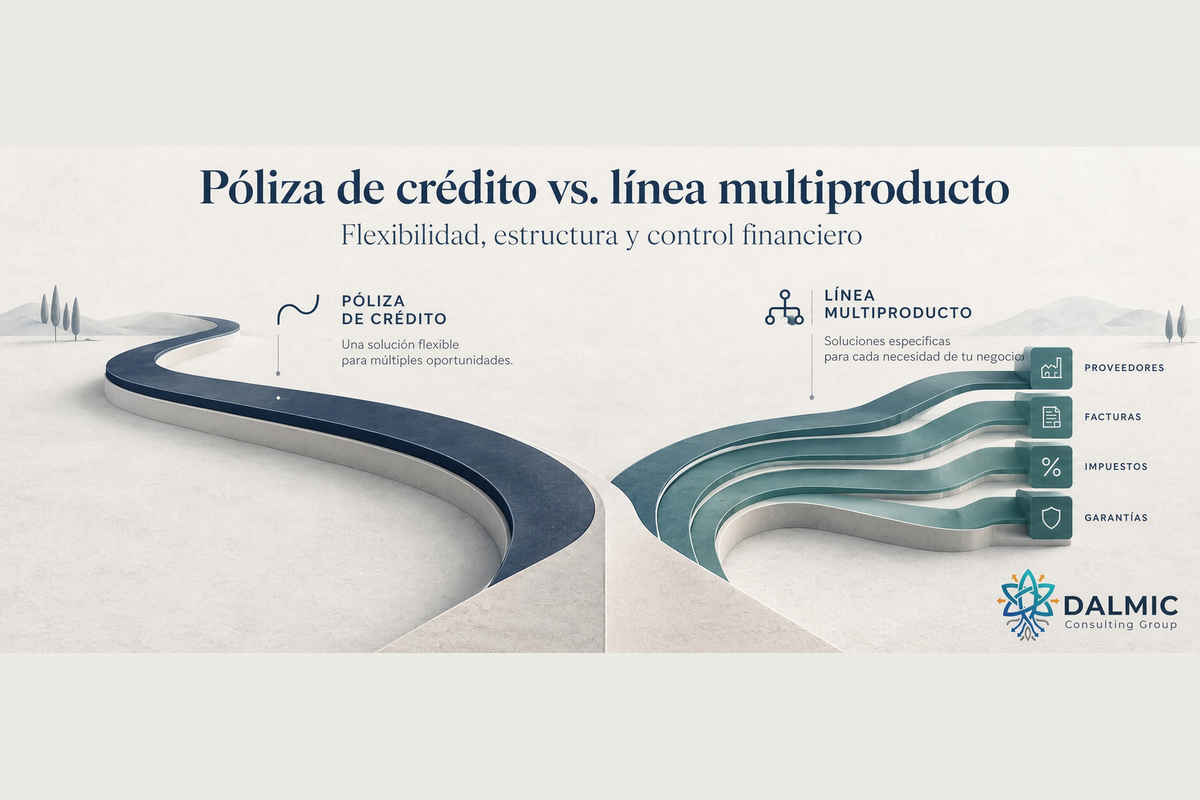
Con estos productos el planteamiento cambia: en lugar de tener una “bolsa de dinero” disponible, podemos utilizar dentro de un límite diferentes herramientas según la necesidad: financiar pagos a proveedores, anticipar facturas de clientes, financiar impuestos, etc. Es decir, hay una lógica detrás de cada necesidad financiera y, con ello, el coste financiero puede ser menor, ya que se basa principalmente en el importe utilizado en cada producto, mientras que la póliza de crédito suele incorporar también un coste por el importe no dispuesto.
Sin embargo, estos productos exigen más planificación por el control de vencimientos y, especialmente en productos de factoring, existe una mayor gestión documental. A pesar de ello, en la actualidad la mayor parte de estas gestiones se pueden realizar telemáticamente y la diferencia en la facilidad de uso respecto a una póliza cada vez es menor.
Entonces, ¿cuál es mejor? Dependerá de la realidad de cada empresa. Una póliza puede ser una herramienta perfecta para absorber desfases de tesorería o una estacionalidad, mientras que una línea multiproducto puede tener más sentido cuando las necesidades de financiación están identificadas y podemos asociarlas a operaciones concretas. Incluso en muchas empresas, ambas pueden ser complementarias.
Al final, el problema no está en tener mucha o poca financiación, sino en saber para qué la tenemos, cuánto nos está costando y si estamos utilizando la herramienta adecuada para cada necesidad. Pedir todo lo que el banco está dispuesto a concedernos puede dar tranquilidad, pero tener la financiación bien estructurada nos da algo más importante: control.
DALMIC Consulting Group
Estrategia, personas y resultados.